La directiva Ómnibus CSRD (Directiva (UE) 2026/470) limita la obligación a las empresas de la UE con más de 1.000 empleados de media y más de 450 millones de euros de cifra de negocios, a nivel individual o de grupo. Reportarán por primera vez sobre el ejercicio 2027.
Con este cambio quedan fuera la mayoría de las empresas que se preparaban para la segunda oleada, incluidas todas las pymes cotizadas. Pero salir del ámbito no significa dejar de gestionar datos ESG: clientes, bancos y administraciones los van a seguir pidiendo, ahora con un formato más acotado.
Contenidos del artículo
Qué es la Directiva Ómnibus I y por qué cambia la CSRD
La Directiva (UE) 2026/470, conocida como Ómnibus I, es la pieza central del paquete de simplificación que la Comisión presentó en febrero de 2025. Modifica la CSRD y la CSDDD para concentrar las obligaciones en las empresas más grandes y limitar lo que se puede pedir a las más pequeñas.
Se adoptó el 24 de febrero de 2026, se publicó en el DOUE el 26 de febrero y está en vigor desde el 18 de marzo. Los Estados miembros tienen hasta el 19 de marzo de 2027 para transponer los cambios en la CSRD y hasta el 26 de julio de 2028 para los de la CSDDD (texto en EUR-Lex).
Antes llegó la directiva stop-the-clock (Directiva (UE) 2025/794), que en 2025 retrasó dos años las oleadas segunda y tercera para dar tiempo a negociar el nuevo ámbito.
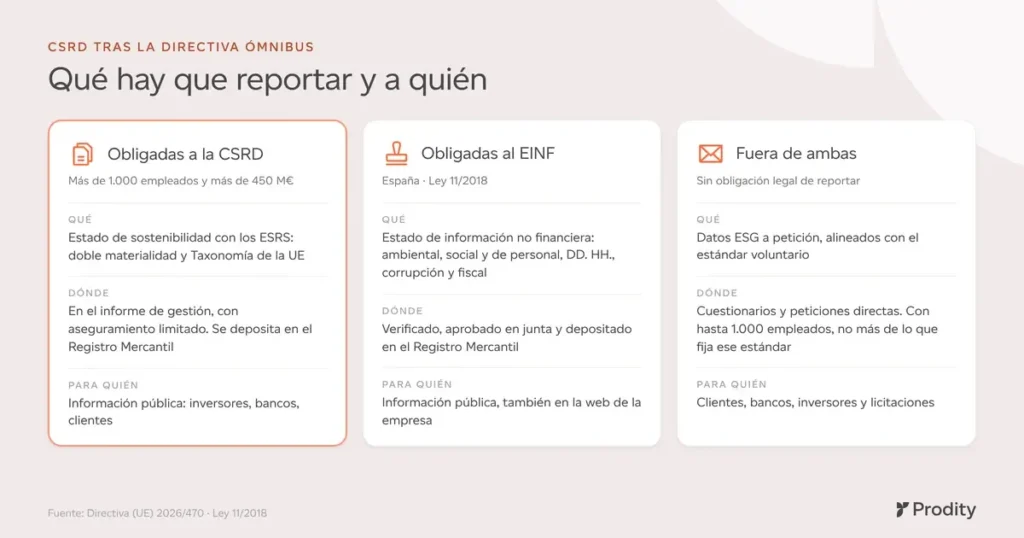
Qué empresas siguen obligadas a la CSRD tras la Directiva Ómnibus
Los nuevos umbrales: más de 1.000 empleados y más de 450 M€
Desde la Directiva Ómnibus, la CSRD solo se aplica a las empresas de la UE que cumplen los dos criterios a la vez:
- más de 1.000 empleados de media durante el ejercicio;
- más de 450 millones de euros de cifra neta de negocios.
Se aplican a empresas individuales y a matrices de grupo en base consolidada. Desaparece la regla de «dos de tres» de la CSRD original. Con estos umbrales, una industrial de 1.200 trabajadores que factura 300 M€ queda fuera, y un grupo logístico de 900 empleados con 600 M€, también.
Grupos de fuera de la UE
Las matrices de terceros países están obligadas si generan más de 450 M€ de cifra de negocios en la UE durante dos ejercicios consecutivos y tienen en la UE una filial o sucursal que supere los 200 M€.
Las pymes cotizadas salen del ámbito obligatorio
Desaparece la tercera oleada. Las pymes cotizadas pueden reportar de forma voluntaria y quedan protegidas por el límite de la cadena de valor que vemos más abajo.
Antes y después del Ómnibus
| CSRD original (Directiva 2022/2464) | CSRD tras el Ómnibus I | |
|---|---|---|
| Empresas de la UE | Grandes empresas: dos de tres criterios (más de 250 empleados, más de 50 M€ de cifra de negocios, más de 25 M€ de balance) y EIP | Más de 1.000 empleados y más de 450 M€ de cifra de negocios (acumulativo) |
| Pymes cotizadas | Obligadas (con opción de aplazamiento) | Fuera del ámbito obligatorio |
| Grupos de fuera de la UE | Más de 150 M€ en la UE y filial o sucursal por encima de ciertos umbrales | Más de 450 M€ en la UE y filial o sucursal con más de 200 M€ |
| Verificación | Limitada, con paso previsto a razonable | Solo limitada |
| Peticiones a la cadena de valor | Sin límite específico | Límite para empresas de hasta 1.000 empleados |
Fuente: Directiva (UE) 2022/2464 y Directiva (UE) 2026/470.
Calendario de la CSRD: quién reporta y cuándo
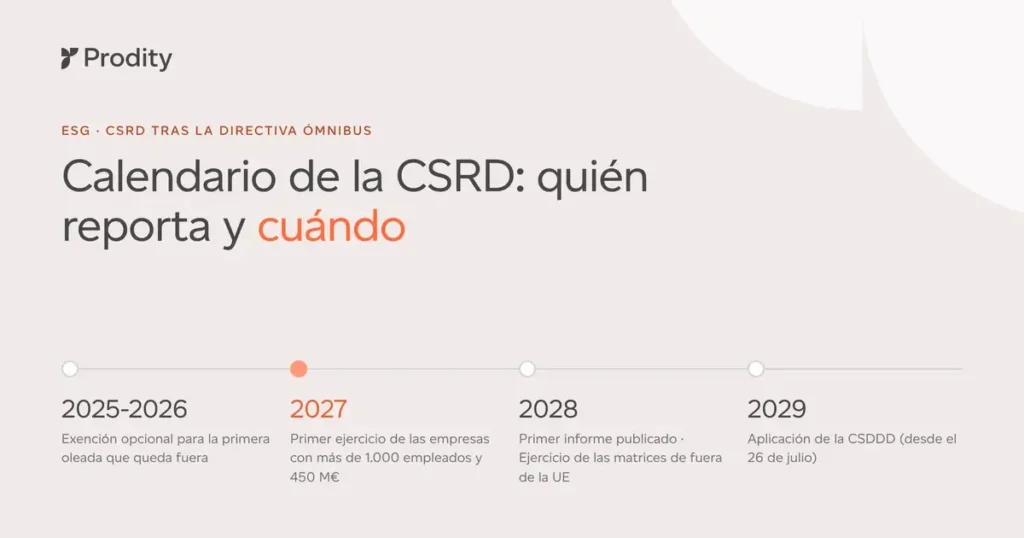
El calendario de la CSRD queda así.
Primera oleada y exención transitoria
Las grandes entidades de interés público que reportan desde el ejercicio 2024 siguen dentro si superan los nuevos umbrales. Las que no los superen pueden quedar exentas de reportar sobre los ejercicios 2025 y 2026 si su Estado miembro usa la opción que le da la Directiva Ómnibus. Desde 2027 salen del ámbito.
Empresas que entran ahora en el ámbito: ejercicio 2027
Las empresas que no estaban en la primera oleada (en la práctica, las grandes de la antigua segunda oleada que superan los 1.000 empleados y los 450 M€) reportan sobre el ejercicio que empiece a partir del 1 de enero de 2027 y publican en 2028.
Matrices de fuera de la UE: ejercicio 2028
Los grupos de terceros países que cumplan los umbrales reportan sobre el ejercicio 2028 y publican en 2029.
En resumen: 2027 es el primer ejercicio de datos para casi todas las empresas obligadas, y lo que registren desde el 1 de enero tiene que poder verificarse en 2028.
Qué cambia en los ESRS simplificados
Ya están aprobados y en vigor
La Comisión adoptó el acto delegado en julio de 2026. Se publicó en el DOUE el 21 de septiembre como Reglamento Delegado (UE) 2026/1563 y entró en vigor el 10 de noviembre de 2026. Son obligatorios para los ejercicios que empiecen a partir del 1 de enero de 2027.
Menos puntos de datos y más peso de lo cuantitativo
La revisión reduce de forma sustancial los puntos de datos (datapoints) obligatorios, elimina buena parte de los narrativos y hace más proporcionado el análisis de doble materialidad. Queda un estándar más corto y más centrado en indicadores cuantitativos (emisiones, energía, agua, residuos, plantilla), que tienen que salir de datos reales y trazables.
Los indicadores de plantilla propia, incluidos los de seguridad y salud, se mantienen. Es una de las razones por qué PRL y ESG ya no se pueden separar.
Aplicación voluntaria anticipada en 2026
Para el ejercicio 2026, las empresas obligadas pueden seguir con los ESRS anteriores (Set 1, con las modificaciones del Reglamento Delegado (UE) 2025/1416), aplicarlos con las simplificaciones del nuevo reglamento o adoptar ya los ESRS simplificados completos. El estado de sostenibilidad debe indicar qué versión se ha aplicado.
El aseguramiento se queda en limitado
La Directiva Ómnibus elimina el paso al aseguramiento razonable. La verificación será limitada, con normas armonizadas previstas antes del 1 de julio de 2027. Limitado no es superficial: el verificador seguirá pidiendo de dónde sale cada dato y cómo se ha calculado.
Si tu empresa sale del ámbito de la CSRD: los datos ESG se siguen pidiendo
Es el grupo más numeroso. Salir de la CSRD elimina el informe regulado, pero no la demanda de información. Los clientes obligados reportan sobre su cadena de valor y te pedirán emisiones, consumos y datos de seguridad. Los bancos e inversores necesitan datos ESG para su propio reporte. Las licitaciones puntúan cada vez más los criterios ambientales y sociales, y la administración sigue pidiendo sus declaraciones medioambientales. En la industria, la energía y la logística, proveedores habituales de grandes grupos, esa presión no baja.
El límite de la cadena de valor y el estándar voluntario
La novedad es que ahora esas peticiones tienen un límite. Desde los ejercicios que empiecen el 1 de enero de 2027, una empresa obligada no puede exigir a socios de su cadena de valor con 1.000 empleados o menos más información de la que fija el estándar voluntario (value chain cap). Ese estándar se basa en el VSME de EFRAG y la Comisión lo ha adoptado como Reglamento Delegado (UE) 2026/1560, en vigor desde el 24 de septiembre de 2026.
El límite solo cubre lo que el cliente pide para su propio informe CSRD, no las peticiones derivadas de otras obligaciones legales. Y poder negarse a dar más no exime de dar, y rápido, lo que sí corresponde. En la práctica, el estándar voluntario se convierte en el formato de referencia para responder a clientes y bancos. Si vas a usarlo para preparar tu propio informe, en nuestra guía sobre cómo preparar una memoria de sostenibilidad te explicamos cómo estructurarlo.
Situación en España: transposición pendiente y EINF vigente
España no llegó a transponer la CSRD original. El Proyecto de Ley de Información Empresarial sobre Sostenibilidad, aprobado por el Consejo de Ministros en octubre de 2024, sigue en el Congreso y, a la fecha de este artículo, no consta en el BOE. Como se redactó con los umbrales antiguos, tendrá que adaptarse a la Directiva Ómnibus antes del 19 de marzo de 2027. Por ahora no hay calendario ni umbrales nacionales confirmados.
Mientras tanto, la Ley 11/2018 sigue en vigor. El Estado de Información No Financiera (EINF), verificado por un prestador independiente, sigue siendo obligatorio para quien cumple sus requisitos: más de 250 trabajadores y ser entidad de interés público o superar dos criterios de tamaño durante dos ejercicios.
El 20 de octubre de 2026, la CNMV y el ICAC actualizaron su comunicado conjunto sobre el EINF. Recomiendan a las empresas de más de 1.000 empleados elaborarlo considerando los ESRS revisados, y a las demás, valorar los ESRS o el estándar voluntario.
Consecuencia práctica: muchas empresas españolas que quedan fuera de la CSRD tras el Ómnibus siguen obligadas al EINF. No conviene desmontar el proceso de reporte antes de tiempo.
La CSDDD también se reduce
El Ómnibus I recorta también la directiva de diligencia debida (CSDDD). Solo se aplicará a empresas con más de 5.000 empleados y más de 1.500 millones de euros de cifra de negocios mundial, y sus obligaciones empiezan a aplicarse el 26 de julio de 2029. El tope de las sanciones se fija en el 3 % del volumen de negocios mundial.
Para la mayoría de las empresas medianas y grandes no será una obligación directa, pero sí indirecta: los grupos obligados trasladarán a sus proveedores cuestionarios y cláusulas de diligencia debida.
Qué hacer ahora con tu reporting de sostenibilidad
Sea cual sea la situación de tu empresa tras la directiva Ómnibus CSRD, hay cuatro tareas que conviene abordar en los próximos meses.
1. Revisar el análisis de doble materialidad
Si tu empresa sigue obligada, ajústalo al enfoque más proporcionado de los ESRS simplificados: algunos temas pueden dejar de ser materiales y otros, ganar peso. Si sale del ámbito, te sirve para decidir qué datos priorizar ante clientes e inversores.
2. Depurar los indicadores
Con menos puntos de datos, cada uno pesa más. Revisa la fórmula, el dato de origen y el responsable de validar cada indicador. Elimina duplicados y documenta las definiciones para que el ratio de valorización de residuos o el índice de frecuencia se calculen igual en todos los centros.
3. Preparar la respuesta a la cadena de valor
Si tu empresa tiene 1.000 empleados o menos, prepara un «paquete estándar» de datos alineado con el estándar voluntario para responder rápido a clientes y bancos. Si está obligada, ajusta los cuestionarios a proveedores al nuevo límite.
4. Asegurar que los datos se puedan trazar
El aseguramiento limitado exige enseñar el camino de cada dato, desde la factura de energía, el albarán del gestor de residuos o el parte de accidente hasta la cifra del informe. Si ese camino pasa por varias hojas de Excel enviadas por correo, el riesgo de error es alto.
Cómo mantener el reporte de sostenibilidad trazable y auditable
Los ESRS simplificados piden menos, pero lo que piden tiene que estar bien hecho. El principal riesgo no es el estándar, sino la recogida de datos. En muchas empresas con varios centros, cada planta envía su Excel, alguien lo consolida a mano, los KPI se recalculan en otra hoja y nadie sabe cuál es la versión definitiva cuando llega el verificador.
Fertiberia, con centros productivos en España, Francia y Portugal, dejó atrás esos Excel para centralizar sus datos medioambientales. Estela Zapico, de Coordinación de Medio Ambiente, lo cuenta en este vídeo de menos de tres minutos.
Lo que describe Fertiberia es lo que necesita cualquier reporte después de la Directiva Ómnibus:
- Datos «raíz» de todos los centros en un solo sitio, en lugar de resultados ya calculados en hojas locales.
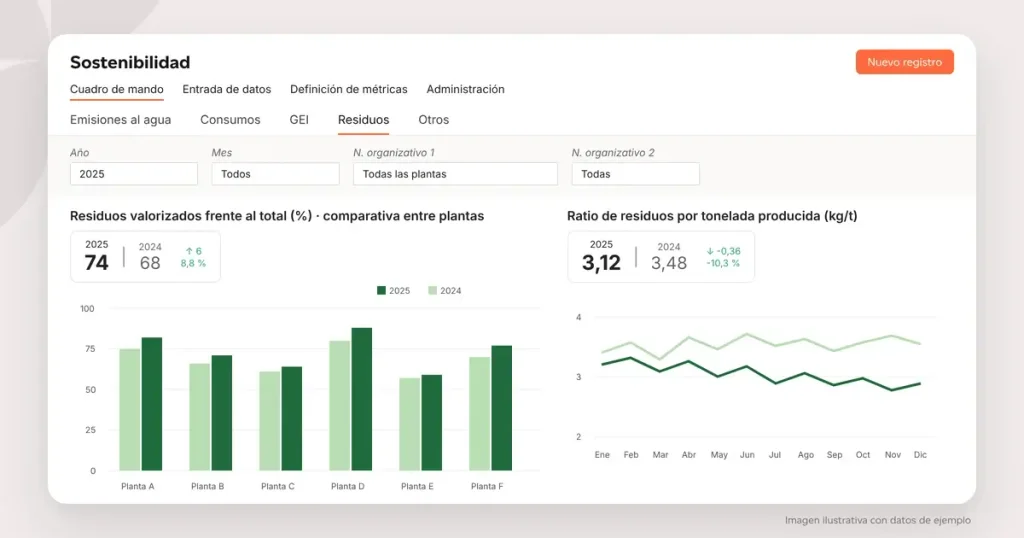
- KPI calculados automáticamente, como la valorización de residuos o los indicadores por tonelada producida, con la misma fórmula en todas las plantas.
- Comparativa entre plantas para detectar desviaciones antes que el verificador.
- Extracción de datos para el EINF, la administración, los inversores o el cuestionario de un cliente, sin rehacer hojas de Excel.
Prodity no incluye el marco normativo: los ESRS, el estándar voluntario y la Ley 11/2018 los interpreta tu equipo. Lo que hace es que los datos que alimentan esos informes estén ordenados, sean trazables y estén listos para extraerse. Si estás valorando herramientas, hemos recopilado las funcionalidades clave de un software ESG. En la solución ESG de Prodity puedes ver cómo se aplica a la gestión medioambiental y de sostenibilidad.
Prepara tus datos ESG para lo que viene
Tanto si tu empresa sigue obligada a la CSRD como si no, el punto de partida es el mismo: datos de origen centralizados, indicadores con una sola definición y un histórico que resista una verificación. Fertiberia ya lo ha hecho con Prodity en sus centros de tres países. Solicita una demo y descubre cómo automatizar el reporte ESG con tus propios centros e indicadores.
Ya confían en Prodity…
Preguntas frecuentes sobre la Directiva Ómnibus y la CSRD
¿Qué empresas están obligadas a la CSRD tras la Directiva Ómnibus?
Las empresas de la UE con más de 1.000 empleados de media y más de 450 millones de euros de cifra de negocios, a nivel individual o de grupo. Los dos criterios son acumulativos. También los grupos de fuera de la UE con más de 450 M€ de facturación en la UE y una filial o sucursal europea con más de 200 M€. Las pymes cotizadas quedan fuera del ámbito obligatorio.
¿Cuándo tiene que presentar su primer informe CSRD una empresa con más de 1.000 empleados?
Si supera también los 450 M€ y no estaba en la primera oleada, reporta sobre el ejercicio que empiece a partir del 1 de enero de 2027 y publica el informe en 2028. Eso significa que los datos de 2027 tienen que poder verificarse, así que el sistema de recogida debe estar operativo antes de que empiece el ejercicio.
¿Qué pasa con las empresas de la primera oleada que quedan fuera del nuevo umbral?
Los Estados miembros pueden eximirlas de reportar según la CSRD sobre los ejercicios 2025 y 2026, y desde 2027 salen del ámbito. En España hay que tener en cuenta, además, que la Ley 11/2018 sigue vigente: si cumplen sus requisitos, tienen que seguir presentando el EINF verificado.
¿Qué cambia en los ESRS simplificados?
Reducen de forma importante los puntos de datos obligatorios, eliminan buena parte de los narrativos y hacen más proporcionado el análisis de doble materialidad. Son obligatorios desde el ejercicio 2027 y se pueden aplicar ya en 2026. Los indicadores cuantitativos pasan a pesar más, así que la calidad y la trazabilidad del dato de origen se vuelven críticas.
¿Tengo que dar datos ESG a mis clientes si mi empresa no está obligada a la CSRD?
No por la CSRD, pero en la práctica tus clientes obligados, tus bancos y las licitaciones te los seguirán pidiendo. Si tu empresa tiene 1.000 empleados o menos, puedes limitar lo que entregas para el informe CSRD del cliente a lo que fija el estándar voluntario. Tener esos datos centralizados en un software ESG te permite responder sin rehacer los cálculos cada vez.
¿Cuándo se transpone la Directiva Ómnibus en España?
El plazo europeo para transponer los cambios en la CSRD termina el 19 de marzo de 2027. España tiene en el Congreso desde 2024 el Proyecto de Ley de Información Empresarial sobre Sostenibilidad, que tendrá que adaptarse a los nuevos umbrales. A la fecha de este artículo no se ha publicado en el BOE y, mientras tanto, sigue vigente la Ley 11/2018 sobre el EINF.
¿Cómo preparar los datos de sostenibilidad para el aseguramiento limitado?
Hay que poder trazar cada indicador hasta su dato de origen, con definiciones homogéneas entre centros y un responsable de cada registro. Con hojas de Excel enviadas por correo, esto es muy difícil de demostrar. Por eso muchas empresas centralizan los datos de todos sus centros en una plataforma ESG con KPI calculados automáticamente.
«`