A Diretiva Ómnibus CSRD (Diretiva (UE) 2026/470) limita a obrigação às empresas da UE com mais de 1 000 trabalhadores, em média, e mais de 450 milhões de euros de volume de negócios, a nível individual ou do grupo. A primeira apresentação de relatórios terá lugar relativamente ao exercício de 2027.
Com esta alteração, ficam de fora a maioria das empresas que se preparavam para a segunda vaga, incluindo todas as PME cotadas em bolsa. No entanto, sair do âmbito não significa deixar de gerir dados ESG: os clientes, os bancos e as administrações vão continuar a solicitá-los, agora num formato mais restrito.
Conteúdo do artigo
O que é a Diretiva Ómnibus I e por que razão altera a CSRD
A Diretiva (UE) 2026/470, conhecida como Omnibus I, é a peça central do pacote de simplificação que a Comissão apresentou em fevereiro de 2025. Altera a CSRD e a CSDDD para concentrar as obrigações nas empresas de maior dimensão e limitar o que pode ser exigido às mais pequenas.
Foi adotada a 24 de fevereiro de 2026, publicada no JOUE a 26 de fevereiro e está em vigor desde 18 de março. Os Estados-Membros têm até 19 de março de 2027 para transpor as alterações da CSRD e até 26 de julho de 2028 para as da CSDDD (texto no EUR-Lex).
Antes disso, foi adotada a diretiva «stop-the-clock» (Diretiva (UE) 2025/794), que, em 2025, adiou por dois anos a segunda e a terceira fases, a fim de dar tempo para negociar o novo âmbito de aplicação.
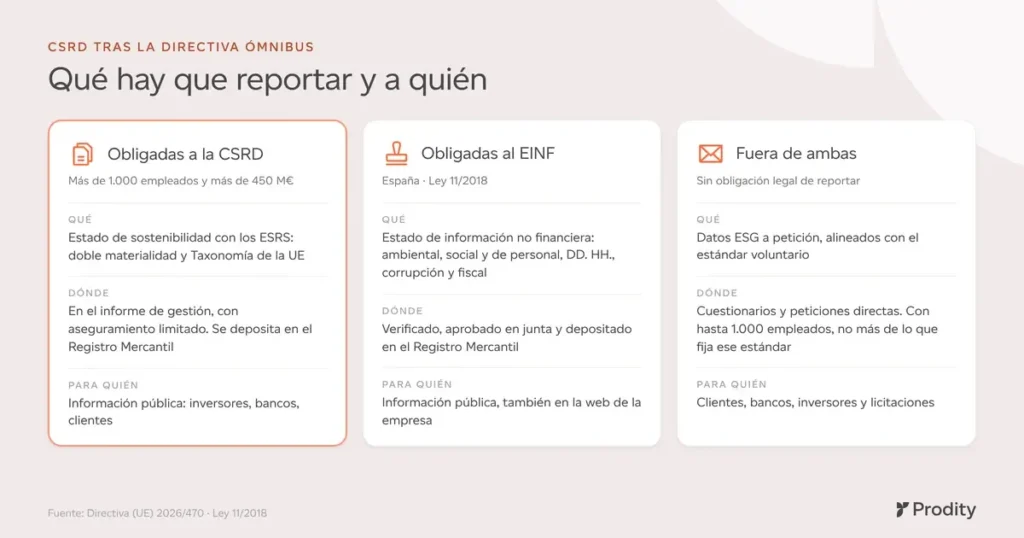
Que empresas continuam sujeitas à CSRD após a Diretiva Ómnibus
Os novos limiares: mais de 1 000 colaboradores e mais de 450 milhões de euros
Desde a Diretiva Ómnibus, a CSRD aplica-se apenas às empresas da UE que cumpram os dois critérios em simultâneo:
- mais de 1 000 colaboradores, em média, durante o exercício;
- mais de 450 milhões de euros de volume de negócios líquido.
Aplicam-se a empresas individuais e a matrizes de grupos numa base consolidada. A regra dos «dois em três» da CSRD original deixa de se aplicar. Com estes limiares, uma empresa industrial com 1 200 trabalhadores e um volume de negócios de 300 milhões de euros fica excluída, tal como um grupo logístico com 900 funcionários e 600 milhões de euros.
Grupos de fora da UE
As empresas-mãe de países terceiros estão sujeitas à obrigação se gerarem mais de 450 milhões de euros de volume de negócios na UE durante dois exercícios consecutivos e tiverem na UE uma filial ou sucursal cujo volume de negócios exceda os 200 milhões de euros.
As PME cotadas em bolsa ficam fora do âmbito obrigatório
A terceira vaga é eliminada. As PME cotadas podem apresentar relatórios de forma voluntária e ficam protegidas pelo limite da cadeia de valor que vemos mais abaixo.
Antes e depois da Lei Ómnibus
| CSRD original (Diretiva 2022/2464) | CSRD após o Omnibus I | |
|---|---|---|
| Empresas da UE | Grandes empresas: dois dos três critérios (mais de 250 colaboradores, mais de 50 milhões de euros de volume de negócios, mais de 25 milhões de euros de balanço) e EIP | Mais de 1 000 colaboradores e mais de 450 milhões de euros de volume de negócios (acumulado) |
| PMEs cotadas | Obrigadas (com opção de adiamento) | Fora do âmbito obrigatório |
| Grupos de fora da UE | Mais de 150 milhões de euros na UE e filial ou sucursal acima de determinados limiares | Mais de 450 milhões de euros na UE e filial ou sucursal com mais de 200 milhões de euros |
| Verificação | Limitada, com transição prevista para «razoável» | Apenas limitada |
| Requisitos relativos à cadeia de valor | Sem limite específico | Limite para empresas com até 1 000 colaboradores |
Fonte: Diretiva (UE) 2022/2464 e Diretiva (UE) 2026/470.
Calendário da CSRD: quem deve apresentar relatórios e quando
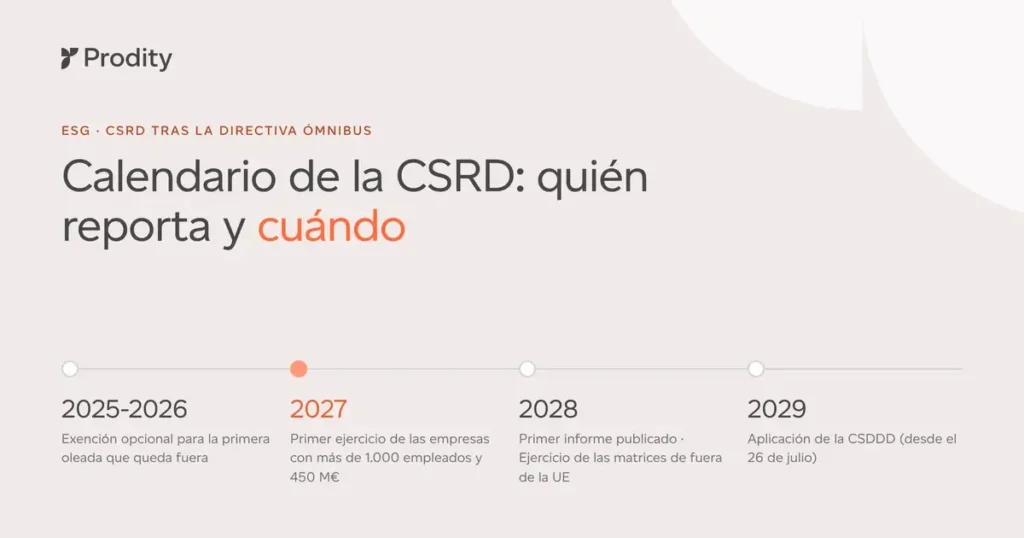
O calendário da CSRD é o seguinte.
Primeira fase e isenção transitória
As grandes entidades de interesse público que apresentam relatórios a partir do exercício de 2024 continuam abrangidas se ultrapassarem os novos limiares. As que não os ultrapassarem podem ficar isentas da obrigação de apresentar relatórios relativos aos exercícios de 2025 e 2026, caso o seu Estado-Membro recorra à opção prevista na Diretiva «Omnibus». A partir de 2027, deixam de estar abrangidas pelo âmbito de aplicação.
Empresas que entram agora no âmbito de aplicação: exercício de 2027
As empresas que não faziam parte da primeira vaga (na prática, as grandes empresas da antiga segunda vaga com mais de 1 000 colaboradores e 450 milhões de euros) apresentam relatórios relativos ao exercício que tem início a 1 de janeiro de 2027 e publicam-nos em 2028.
Empresas-mãe de países terceiros: exercício de 2028
Os grupos de países terceiros que cumpram os limiares devem apresentar relatórios relativos ao exercício de 2028 e publicá-los em 2029.
Em resumo: 2027 é o primeiro exercício de recolha de dados para quase todas as empresas sujeitas a esta obrigação, e os dados que registarem a partir de 1 de janeiro têm de poder ser verificados em 2028.
O que muda nos ESRS simplificados
Já foram aprovados e estão em vigor
A Comissão adotou o ato delegado em julho de 2026. Foi publicado no JOUE a 21 de setembro como Regulamento Delegado (UE) 2026/1563 e entrou em vigor a 10 de novembro de 2026. São obrigatórios para os exercícios que tenham início a partir de 1 de janeiro de 2027.
Menos pontos de dados e maior ênfase no aspeto quantitativo
A revisão reduz substancialmente os pontos de dados (datapoints) obrigatórios, elimina grande parte das descrições narrativas e torna a análise da dupla materialidade mais equilibrada. O resultado é uma norma mais concisa e mais centrada em indicadores quantitativos (emissões, energia, água, resíduos, pessoal), que têm de se basear em dados reais e rastreáveis.
Os indicadores relativos ao pessoal próprio, incluindo os de segurança e saúde, mantêm-se. Esta é uma das razões pelas quais a PRL e os ESG já não podem ser separados.
Aplicação voluntária antecipada em 2026
Para o exercício de 2026, as empresas sujeitas a esta obrigação podem continuar a utilizar os ESRS anteriores (Conjunto 1, com as alterações do Regulamento Delegado (UE) 2025/1416), aplicá-los com as simplificações do novo regulamento ou adotar já os ESRS simplificados na íntegra. A declaração de sustentabilidade deve indicar qual a versão que foi aplicada.
A verificação mantém-se limitada
A Diretiva «Omnibus» elimina a transição para a garantia razoável. A verificação será limitada, com normas harmonizadas previstas para antes de 1 de julho de 2027. «Limitada» não significa «superficial»: o verificador continuará a solicitar a origem de cada dado e a forma como foi calculado.
Se a sua empresa estiver fora do âmbito da CSRD: os dados ESG continuam a ser solicitados
Este é o grupo mais numeroso. Ficar fora do âmbito da CSRD elimina a obrigação de apresentar um relatório regulamentado, mas não a procura de informação. Os clientes obrigados a reportar sobre a sua cadeia de valor irão solicitar-lhe dados relativos às emissões, ao consumo e à segurança. Os bancos e os investidores precisam de dados ESG para os seus próprios relatórios. Os concursos públicos atribuem cada vez mais peso aos critérios ambientais e sociais, e a administração continua a exigir as vossas declarações ambientais. Na indústria, na energia e na logística — setores que fornecem regularmente a grandes grupos —, essa pressão não diminui.
O limite da cadeia de valor e a norma voluntária
A novidade é que, agora, esses pedidos têm um limite. A partir dos exercícios que se iniciem a 1 de janeiro de 2027, uma empresa sujeita a esta obrigação não pode exigir aos parceiros da sua cadeia de valor com 1 000 ou menos colaboradores mais informações do que as estabelecidas pela norma voluntária (value chain cap). Essa norma baseia-se no VSME da EFRAG e a Comissão adotou-a como Regulamento Delegado (UE) n.º 2026/1560, em vigor desde 24 de setembro de 2026.
O limite abrange apenas o que o cliente solicita para o seu próprio relatório CSRD, e não os pedidos decorrentes de outras obrigações legais. E o facto de se poder recusar a fornecer mais informações não isenta de fornecer, e rapidamente, o que de facto é devido. Na prática, a norma voluntária torna-se o formato de referência para responder a clientes e bancos. Se pretender utilizá-la para elaborar o seu próprio relatório, no nosso guia sobre como elaborar um relatório de sustentabilidade explicamos-lhe como estruturá-lo.
Situação em Espanha: transposição pendente e EINF em vigor
A Espanha não chegou a transpor a CSRD original. O projeto de lei sobre informação empresarial em matéria de sustentabilidade, aprovado pelo Conselho de Ministros em outubro de 2024, continua no Congresso e, à data deste artigo, ainda não foi publicado no BOE. Uma vez que foi redigido com base nos limiares antigos, terá de ser adaptado à Diretiva «Omnibus» antes de 19 de março de 2027. Por enquanto, não há um calendário nem limiares nacionais confirmados.
Entretanto, a Lei n.º 11/2018 continua em vigor. A Declaração de Informação Não Financeira (EINF), verificada por um prestador independente, continua a ser obrigatória para quem preenche os seus requisitos: ter mais de 250 trabalhadores e ser uma entidade de interesse público ou cumprir dois critérios de dimensão durante dois exercícios.
A 20 de outubro de 2026, a CNMV e o ICAC atualizaram o seu comunicado conjunto sobre o EINF. Recomendam que as empresas com mais de 1 000 colaboradores o elaborem tendo em conta os ESRS revistos e que as restantes avaliem os ESRS ou a norma voluntária.
Consequência prática: muitas empresas espanholas que ficam fora do âmbito da CSRD após a Lei Ómnibus continuam obrigadas a apresentar o EINF. Não é aconselhável desmantelar o processo de reporte antes do tempo.
A CSDDD também é reduzida
O Omnibus I altera também a diretiva relativa à devida diligência (CSDDD). Aplicar-se-á apenas a empresas com mais de 5 000 colaboradores e mais de 1 500 milhões de euros de volume de negócios mundial, e as suas obrigações entram em vigor a 26 de julho de 2029. O limite máximo das sanções é fixado em 3 % do volume de negócios mundial.
Para a maioria das médias e grandes empresas, não se tratará de uma obrigação direta, mas sim indireta: os grupos sujeitos a esta obrigação transmitirão aos seus fornecedores questionários e cláusulas de diligência devida.
O que fazer agora com os teus relatórios de sustentabilidade
Seja qual for a situação da sua empresa na sequência da diretiva Omnibus CSRD, há quatro tarefas que convém abordar nos próximos meses.
1. Rever a análise de dupla materialidade
Se a sua empresa continuar sujeita a esta obrigação, adapte-a à abordagem mais proporcionada dos ESRS simplificados: alguns temas podem deixar de ser materiais e outros podem ganhar importância. Se ficar fora do âmbito de aplicação, isto serve-lhe para decidir quais os dados a priorizar perante clientes e investidores.
2. Aperfeiçoar os indicadores
Com menos pontos de dados, cada um tem mais peso. Verifique a fórmula, os dados de origem e quem é responsável pela validação de cada indicador. Elimine duplicados e documente as definições para que o rácio de valorização de resíduos ou o índice de frequência sejam calculados da mesma forma em todos os centros.
3. Preparar a resposta à cadeia de valor
Se a sua empresa tiver 1 000 colaboradores ou menos, prepare um «pacote padrão» de dados alinhado com a norma voluntária para responder rapidamente a clientes e bancos. Se estiver obrigada a fazê-lo, adapte os questionários aos fornecedores ao novo limite.
4. Garantir que os dados possam ser rastreados
A garantia limitada exige que se demonstre o percurso de cada dado, desde a fatura de energia, a guia de entrega do gestor de resíduos ou o relatório de acidente até ao valor apresentado no relatório. Se esse percurso passar por várias folhas de Excel enviadas por e-mail, o risco de erro é elevado.
Como manter o relatório de sustentabilidade rastreável e auditável
Os ESRS simplificados exigem menos, mas o que exigem tem de ser bem feito. O principal risco não é a norma, mas sim a recolha de dados. Em muitas empresas com várias unidades, cada fábrica envia a sua folha de cálculo em Excel, alguém consolida os dados manualmente, os KPI são recalculados noutra folha e ninguém sabe qual é a versão definitiva quando o auditor chega.
A Fertiberia, com unidades de produção em Espanha, França e Portugal, deixou para trás essas folhas de cálculo do Excel para centralizar os seus dados ambientais. Estela Zapico, do Departamento de Coordenação Ambiental, conta-nos tudo neste vídeo com menos de três minutos.
O que a Fertiberia descreve é o que qualquer relatório precisa de incluir após a Diretiva Ómnibus:
- Dados «de base» de todas as unidades num único local, em vez de resultados já calculados em folhas de cálculo locais.
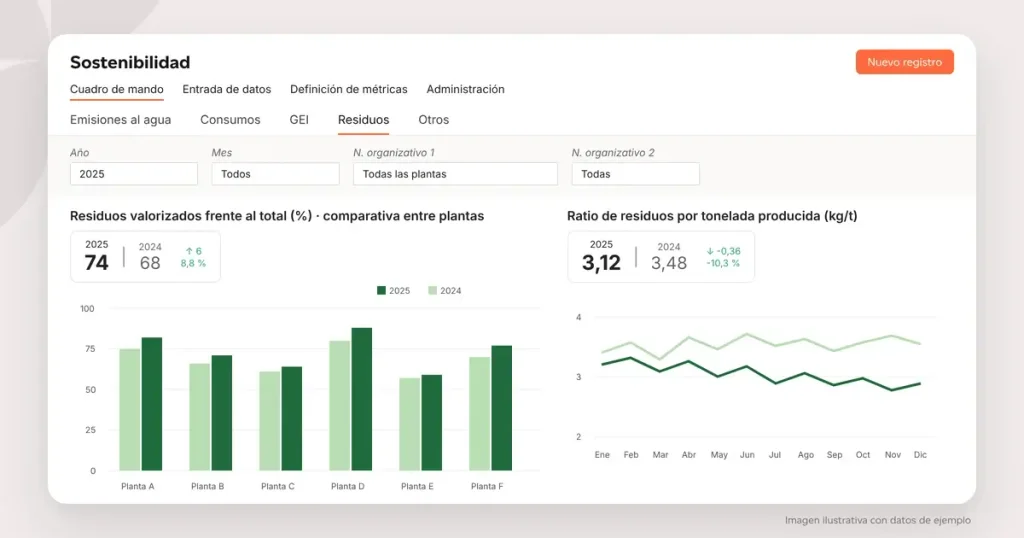
- KPI calculados automaticamente, como a valorização de resíduos ou os indicadores por tonelada produzida, utilizando a mesma fórmula em todas as fábricas.
- Comparação entre fábricas para detetar desvios antes do auditor.
- Extracção de dados para o EINF, a administração, os investidores ou o questionário de um cliente, sem necessidade de refazer folhas de Excel.
O Prodity não inclui o quadro normativo: os ESRS, a norma voluntária e a Lei n.º 11/2018 são interpretados pela sua equipa. O que a Prodity faz é garantir que os dados que alimentam esses relatórios estejam organizados, sejam rastreáveis e estejam prontos para serem extraídos. Se estiver a avaliar ferramentas, reunimos as funcionalidades essenciais de um software ESG. Na solução ESG da Prodity, pode ver como esta se aplica à gestão ambiental e de sustentabilidade.
Prepare os seus dados ESG para o que está para vir
Quer a sua empresa esteja ou não sujeita à CSRD, o ponto de partida é o mesmo: dados de origem centralizados, indicadores com uma definição única e um histórico que resista a uma verificação. A Fertiberia já o fez com a Prodity nos seus centros em três países. Solicite uma demonstração e descubra como automatizar os relatórios ESG com as suas próprias instalações e indicadores.
Ya confían en Prodity…
Perguntas frequentes sobre a Diretiva Ómnibus e a CSRD
Que empresas estão sujeitas à CSRD na sequência da Diretiva Ómnibus?
As empresas da UE com mais de 1 000 trabalhadores, em média, e mais de 450 milhões de euros de volume de negócios, a nível individual ou do grupo. Os dois critérios são cumulativos. Também estão abrangidos os grupos de fora da UE com mais de 450 milhões de euros de volume de negócios na UE e uma filial ou sucursal europeia com mais de 200 milhões de euros. As PME cotadas em bolsa ficam fora do âmbito de aplicação obrigatória.
Quando é que uma empresa com mais de 1 000 colaboradores tem de apresentar o seu primeiro relatório CSRD?
Se também ultrapassar os 450 milhões de euros e não tiver feito parte da primeira fase, deve apresentar um relatório relativo ao exercício que tenha início a partir de 1 de janeiro de 2027 e publicar o relatório em 2028. Isso significa que os dados de 2027 têm de poder ser verificados, pelo que o sistema de recolha deve estar operacional antes do início do exercício.
E o que acontece às empresas da primeira vaga que ficam fora do novo limiar?
Os Estados-Membros podem isentá-las da obrigação de apresentar relatórios ao abrigo da CSRD relativos aos exercícios de 2025 e 2026, e, a partir de 2027, deixam de estar abrangidas pelo âmbito de aplicação. Em Espanha, é necessário ter em conta, além disso, que a Lei n.º 11/2018 continua em vigor: se cumprirem os seus requisitos, têm de continuar a apresentar o EINF verificado.
O que muda nos ESRS simplificados?
Reduzem significativamente os pontos de dados obrigatórios, eliminam grande parte das descrições narrativas e tornam a análise da dupla materialidade mais equilibrada. São obrigatórios a partir do exercício de 2027 e podem ser aplicados já em 2026. Os indicadores quantitativos passam a ter maior peso, pelo que a qualidade e a rastreabilidade dos dados de origem tornam-se fundamentais.
Tenho de fornecer dados ESG aos meus clientes se a minha empresa não estiver sujeita à CSRD?
Não por causa da CSRD, mas, na prática, os teus clientes obrigados, os teus bancos e os concursos públicos continuarão a solicitá-los. Se a sua empresa tiver 1 000 colaboradores ou menos, pode limitar as informações que fornece para o relatório CSRD do cliente ao que está previsto na norma voluntária. Ter esses dados centralizados num software ESG permite-lhe responder sem ter de refazer os cálculos de cada vez.
Quando é que a Diretiva Ómnibus será transposta para a legislação espanhola?
O prazo europeu para a transposição das alterações à CSRD termina a 19 de março de 2027. A Espanha tem em tramitação no Congresso, desde 2024, o Projeto de Lei sobre Informação Empresarial em matéria de Sustentabilidade, que terá de ser adaptado aos novos limiares. À data deste artigo, ainda não foi publicado no BOE e, entretanto, continua em vigor a Lei n.º 11/2018 relativa ao EINF.
Como preparar os dados de sustentabilidade para a certificação limitada?
É necessário poder rastrear cada indicador até ao seu dado de origem, com definições uniformes entre centros e um responsável por cada registo. Com folhas de cálculo do Excel enviadas por e-mail, isto é muito difícil de comprovar. É por isso que muitas empresas centralizam os dados de todos os seus centros numa plataforma ESG com KPIs calculados automaticamente.
“`