Die CSRD-Omnibus-Richtlinie (Richtlinie (EU) 2026/470) beschränkt die Verpflichtung auf EU-Unternehmen mit durchschnittlich mehr als 1.000 Beschäftigten und einem Umsatz von mehr als 450 Millionen Euro, entweder auf Einzel- oder auf Konzernebene. Sie werden erstmals über das Geschäftsjahr 2027 Bericht erstatten.
Durch diese Änderung fallen die meisten Unternehmen, die sich auf die zweite Welle vorbereitet hatten, aus dem Geltungsbereich heraus, darunter alle börsennotierten KMU. Aus dem Geltungsbereich herauszufallen bedeutet jedoch nicht, dass man auf die Verwaltung von ESG-Daten verzichten muss: Kunden, Banken und Behörden werden diese weiterhin anfordern, nun allerdings in einem enger gefassten Format.
Inhalt des Artikels
Was ist die Omnibus-I-Richtlinie und warum ändert sie die CSRD?
Die Richtlinie (EU) 2026/470, bekannt als „Omnibus I“, ist das Kernstück des Vereinfachungspakets, das die Kommission im Februar 2025 vorgelegt hat. Sie ändert die CSRD und die CSDDD, um die Verpflichtungen auf die größten Unternehmen zu konzentrieren und die Anforderungen an kleinere Unternehmen zu begrenzen.
Sie wurde am 24. Februar 2026 verabschiedet, am 26. Februar im Amtsblatt der Europäischen Union veröffentlicht und ist seit dem 18. März in Kraft. Die Mitgliedstaaten haben bis zum 19. März 2027 Zeit, die Änderungen der CSRD umzusetzen, und bis zum 26. Juli 2028 für die der CSDDD (Text in EUR-Lex).
Zuvor war die „Stop-the-Clock“-Richtlinie (Richtlinie (EU) 2025/794) in Kraft getreten, die im Jahr 2025 die zweite und dritte Welle um zwei Jahre verschob, um Zeit für die Aushandlung des neuen Geltungsbereichs zu gewinnen.
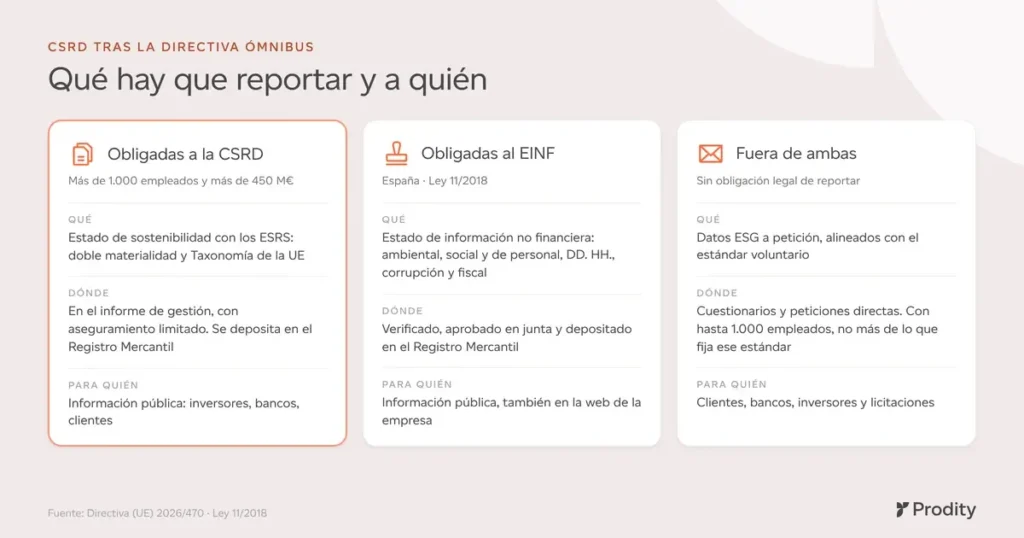
Welche Unternehmen unterliegen nach der Omnibus-Richtlinie weiterhin der CSRD?
Die neuen Schwellenwerte: mehr als 1.000 Mitarbeiter und mehr als 450 Mio. €
Seit Inkrafttreten der Omnibus-Richtlinie gilt die CSRD nur noch für EU-Unternehmen, die beide Kriterien gleichzeitig erfüllen:
- im Durchschnitt mehr als 1.000 Mitarbeiter im Geschäftsjahr;
- ein Nettoumsatz von mehr als 450 Millionen Euro.
Sie gelten für Einzelunternehmen und Muttergesellschaften von Konzernen auf konsolidierter Basis. Die „Zwei-von-drei“-Regel der ursprünglichen CSRD entfällt. Mit diesen Schwellenwerten fällt ein Industrieunternehmen mit 1.200 Beschäftigten und einem Umsatz von 300 Mio. € nicht unter die Regelung, ebenso wenig wie ein Logistikkonzern mit 900 Beschäftigten und einem Umsatz von 600 Mio. €.
Konzerne aus Nicht-EU-Ländern
Muttergesellschaften aus Drittländern unterliegen der Verpflichtung, wenn sie in zwei aufeinanderfolgenden Geschäftsjahren einen Umsatz von mehr als 450 Mio. € in der EU erzielen und in der EU eine Tochtergesellschaft oder Zweigniederlassung haben, deren Umsatz 200 Mio. € übersteigt.
Börsennotierte KMU fallen nicht mehr unter die Meldepflicht
Die dritte Welle entfällt. Börsennotierte KMU können auf freiwilliger Basis Bericht erstatten und sind durch die unten aufgeführte Begrenzung der Wertschöpfungskette geschützt.
Vor und nach dem Omnibus-Gesetz
| Ursprüngliche CSRD (Richtlinie 2022/2464) | CSRD nach dem Omnibus-I-Paket | |
|---|---|---|
| Unternehmen in der EU | Großunternehmen: zwei von drei Kriterien (mehr als 250 Mitarbeiter, mehr als 50 Mio. € Umsatz, mehr als 25 Mio. € Bilanzsumme) und EIP | Mehr als 1.000 Mitarbeiter und ein Umsatz von über 450 Mio. € (kumuliert) |
| Börsennotierte KMU | Verpflichtete Unternehmen (mit Aufschubmöglichkeit) | Nicht unter die Meldepflicht fallend |
| Konzerne außerhalb der EU | Mehr als 150 Mio. € in der EU und Tochtergesellschaft oder Zweigniederlassung, die bestimmte Schwellenwerte überschreitet | Mehr als 450 Mio. € in der EU und eine Tochtergesellschaft oder Zweigniederlassung mit mehr als 200 Mio. € |
| Prüfung | Eingeschränkt, mit geplantem Übergang zu einer angemessenen Prüfung | Nur begrenzt |
| Anforderungen an die Wertschöpfungskette | Keine spezifische Begrenzung | Begrenzung auf Unternehmen mit bis zu 1.000 Mitarbeitern |
Quelle: Richtlinie (EU) 2022/2464 und Richtlinie (EU) 2026/470.
Zeitplan der CSRD: Wer muss wann Bericht erstatten?
Der Zeitplan für die CSRD sieht wie folgt aus.
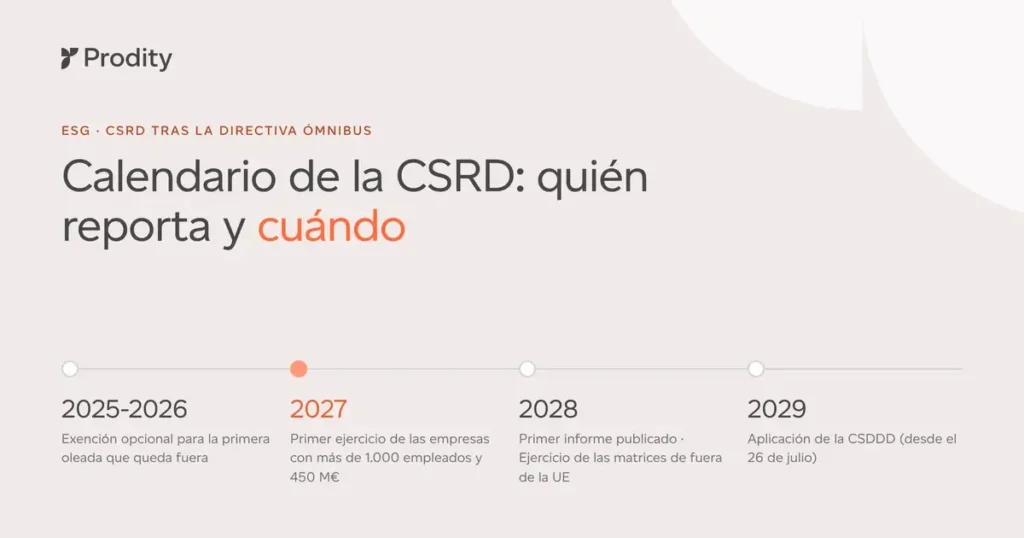
Erste Welle und vorübergehende Befreiung
Große Unternehmen von öffentlichem Interesse, die ab dem Geschäftsjahr 2024 Bericht erstatten, fallen weiterhin unter die Regelung, wenn sie die neuen Schwellenwerte überschreiten. Diejenigen, die diese Schwellenwerte nicht überschreiten, können von der Berichtspflicht für die Geschäftsjahre 2025 und 2026 befreit werden, wenn ihr Mitgliedstaat von der in der Omnibus-Richtlinie vorgesehenen Option Gebrauch macht. Ab 2027 fallen sie aus dem Anwendungsbereich heraus.
Unternehmen, die nun in den Anwendungsbereich fallen: Geschäftsjahr 2027
Unternehmen, die nicht zur ersten Welle gehörten (in der Praxis die großen Unternehmen der ehemaligen zweiten Welle mit mehr als 1.000 Mitarbeitern und einem Umsatz von über 450 Mio. €), legen ihren Bericht für das am 1. Januar 2027 beginnende Geschäftsjahr vor und veröffentlichen ihn im Jahr 2028.
Muttergesellschaften außerhalb der EU: Geschäftsjahr 2028
Konzernunternehmen aus Drittländern, die die Schwellenwerte erfüllen, legen ihren Bericht für das Geschäftsjahr 2028 vor und veröffentlichen ihn im Jahr 2029.
Zusammenfassend lässt sich sagen: 2027 ist das erste Berichtsjahr für fast alle meldepflichtigen Unternehmen, und die ab dem 1. Januar erfassten Daten müssen im Jahr 2028 überprüfbar sein.
Was ändert sich bei den vereinfachten ESRS?
Sie sind bereits verabschiedet und in Kraft
Die Kommission hat den delegierten Rechtsakt im Juli 2026 erlassen. Sie wurde am 21. September im Amtsblatt der Europäischen Union als Delegierte Verordnung (EU) 2026/1563 veröffentlicht und trat am 10. November 2026 in Kraft. Sie sind für Geschäftsjahre verbindlich, die am oder nach dem 1. Januar 2027 beginnen.
Weniger Datenpunkte und mehr Gewicht auf quantitative Aspekte
Die Überarbeitung reduziert die Anzahl der obligatorischen Datenpunkte (Datapoints) erheblich, streicht einen Großteil der beschreibenden Angaben und sorgt für eine ausgewogenere Doppel-Materialitätsanalyse. Es bleibt ein kürzerer Standard, der sich stärker auf quantitative Indikatoren (Emissionen, Energie, Wasser, Abfall, Personalbestand) konzentriert, die auf tatsächlichen und nachvollziehbaren Daten basieren müssen.
Die Indikatoren zur eigenen Belegschaft, einschließlich derjenigen zu Sicherheit und Gesundheit, bleiben bestehen. Dies ist einer der Gründe , warum Arbeitsschutz (PRL) und ESG nicht mehr voneinander getrennt werden können.
Vorzeitige freiwillige Anwendung ab 2026
Für das Geschäftsjahr 2026 können die betroffenen Unternehmen weiterhin die bisherigen ESRS (Set 1, mit den Änderungen der Delegierten Verordnung (EU) 2025/1416) anwenden, diese mit den Vereinfachungen der neuen Verordnung umsetzen oder bereits die vollständig vereinfachten ESRS übernehmen. Im Nachhaltigkeitsbericht muss angegeben werden, welche Version angewendet wurde.
Die Prüfung bleibt begrenzt
Die Omnibus-Richtlinie hebt den Übergang zur „angemessenen Prüfung“ auf. Die Prüfung wird begrenzt sein, wobei harmonisierte Standards bis zum 1. Juli 2027 vorgesehen sind. „Begrenzt“ bedeutet nicht „oberflächlich“: Der Prüfer wird weiterhin nachfragen, woher die einzelnen Daten stammen und wie sie berechnet wurden.
Wenn Ihr Unternehmen nicht unter den Geltungsbereich der CSRD fällt: ESG-Daten werden weiterhin angefordert
Dies ist die größte Gruppe. Durch den Ausschluss aus dem Geltungsbereich der CSRD entfällt zwar die vorgeschriebene Berichterstattung, nicht jedoch die Nachfrage nach Informationen. Verpflichtete Kunden berichten über ihre Wertschöpfungskette und werden von Ihnen Emissions-, Verbrauchs- und Sicherheitsdaten anfordern. Banken und Investoren benötigen ESG-Daten für ihre eigene Berichterstattung. Bei Ausschreibungen werden Umwelt- und Sozialkriterien zunehmend stärker gewichtet, und die Behörden fordern weiterhin Ihre Umwelterklärungen an. In der Industrie, im Energiesektor und in der Logistik – den üblichen Zulieferbranchen großer Konzerne – lässt dieser Druck nicht nach.
Die Grenze der Wertschöpfungskette und der freiwillige Standard
Neu ist, dass diese Anforderungen nun einer Obergrenze unterliegen. Ab den Geschäftsjahren, die am 1. Januar 2027 beginnen, darf ein verpflichtetes Unternehmen von Partnern in seiner Wertschöpfungskette mit bis zu 1.000 Beschäftigten nicht mehr Informationen verlangen, als im freiwilligen Standard (Value Chain Cap) festgelegt sind. Dieser Standard basiert auf dem VSME der EFRAG und wurde von der Kommission als Delegierte Verordnung (EU) 2026/1560 verabschiedet, die seit dem 24. September 2026 in Kraft ist.
Die Beschränkung gilt nur für das, was der Kunde für seinen eigenen CSRD-Bericht anfordert, nicht jedoch für Anfragen, die sich aus anderen gesetzlichen Verpflichtungen ergeben. Und die Möglichkeit, die Bereitstellung weiterer Informationen zu verweigern, entbindet nicht von der Verpflichtung, das, was tatsächlich fällig ist, zügig bereitzustellen. In der Praxis wird der freiwillige Standard zum Referenzformat für die Beantwortung von Anfragen von Kunden und Banken. Wenn Sie ihn zur Erstellung Ihres eigenen Berichts nutzen möchten, erklären wir Ihnen in unserem Leitfaden zur Erstellung eines Nachhaltigkeitsberichts, wie Sie diesen strukturieren können.
Situation in Spanien: Umsetzung steht noch aus, EINF gilt weiterhin
Spanien hat die ursprüngliche CSRD nicht umgesetzt. Der Gesetzentwurf zur Nachhaltigkeitsberichterstattung von Unternehmen, der im Oktober 2024 vom Ministerrat verabschiedet wurde, liegt weiterhin dem Kongress vor und ist zum Zeitpunkt der Veröffentlichung dieses Artikels noch nicht im BOE veröffentlicht. Da er auf der Grundlage der alten Schwellenwerte verfasst wurde, muss er bis zum 19. März 2027 an die Omnibus-Richtlinie angepasst werden. Derzeit gibt es weder einen Zeitplan noch bestätigte nationale Schwellenwerte.
In der Zwischenzeit bleibt das Gesetz 11/2018 weiterhin in Kraft. Der von einem unabhängigen Dienstleister geprüfte Bericht über nichtfinanzielle Informationen (EINF) ist nach wie vor verpflichtend für alle, die die entsprechenden Voraussetzungen erfüllen: mehr als 250 Beschäftigte und entweder den Status eines Unternehmens von öffentlichem Interesse oder die Erfüllung von zwei Größenkriterien in zwei Geschäftsjahren.
Am 20. Oktober 2026 haben die CNMV und das ICAC ihre gemeinsame Erklärung zum EINF aktualisiert. Sie empfehlen Unternehmen mit mehr als 1.000 Mitarbeitern, den EINF unter Berücksichtigung der überarbeiteten ESRS zu erstellen, und allen anderen, die ESRS oder den freiwilligen Standard zu prüfen.
Praktische Konsequenz: Viele spanische Unternehmen, die nach dem Omnibus-Gesetz nicht unter die CSRD fallen, sind weiterhin zur Erstellung des EINF verpflichtet. Es ist nicht ratsam, den Berichtsprozess vorzeitig einzustellen.
Auch der Geltungsbereich der CSDDD wird eingeschränkt
Der Omnibus-I-Erlass schränkt auch die Richtlinie zur Sorgfaltspflicht (CSDDD) ein. Sie gilt nur für Unternehmen mit mehr als 5.000 Beschäftigten und einem weltweiten Umsatz von über 1,5 Milliarden Euro, und die entsprechenden Verpflichtungen treten am 26. Juli 2029 in Kraft. Die Obergrenze für Sanktionen wird auf 3 % des weltweiten Umsatzes festgelegt.
Für die meisten mittleren und großen Unternehmen wird dies keine direkte, sondern eine indirekte Verpflichtung sein: Die betroffenen Konzerne werden Fragebögen und Due-Diligence-Klauseln an ihre Lieferanten weiterleiten.
Was Sie jetzt mit Ihrer Nachhaltigkeitsberichterstattung tun sollten
Unabhängig davon, wie die Situation Ihres Unternehmens nach der CSRD-Omnibus-Richtlinie aussieht, gibt es vier Aufgaben, die Sie in den kommenden Monaten angehen sollten.
1. Überprüfen Sie die Analyse der doppelten Wesentlichkeit
Wenn Ihr Unternehmen weiterhin dazu verpflichtet ist, passen Sie die Analyse an den verhältnismäßigeren Ansatz der vereinfachten ESRS an: Manche Themen sind möglicherweise nicht mehr wesentlich, während andere an Bedeutung gewinnen. Falls Ihr Unternehmen nicht mehr in den Anwendungsbereich fällt, hilft Ihnen dies bei der Entscheidung, welche Daten Sie gegenüber Kunden und Investoren priorisieren sollten.
2. Die Indikatoren bereinigen
Bei einer geringeren Anzahl von Datenpunkten gewinnt jeder einzelne an Gewicht. Überprüfen Sie die Formel, die Quelldaten und die für die Validierung der einzelnen Indikatoren zuständige Person. Entfernen Sie Duplikate und dokumentieren Sie die Definitionen, damit die Abfallverwertungsquote oder der Häufigkeitsindex in allen Standorten einheitlich berechnet werden.
3. Vorbereitung der Antwort zur Wertschöpfungskette
Wenn Ihr Unternehmen 1.000 Mitarbeiter oder weniger hat, erstellen Sie ein „Standarddatenpaket“, das auf den freiwilligen Standard abgestimmt ist, um Kunden und Banken schnell antworten zu können. Falls Ihr Unternehmen dazu verpflichtet ist, passen Sie die Fragebögen für Lieferanten an die neue Obergrenze an.
4. Sicherstellen, dass die Daten nachvollziehbar sind
Eine eingeschränkte Prüfung erfordert, den Weg jedes einzelnen Datensatzes nachzuweisen – von der Stromrechnung über den Lieferschein des Entsorgungsunternehmens oder den Unfallbericht bis hin zur Zahl im Bericht. Verläuft dieser Weg über mehrere per E-Mail versendete Excel-Tabellen, ist das Fehlerrisiko hoch.
So bleibt der Nachhaltigkeitsbericht rückverfolgbar und überprüfbar
Die vereinfachten ESRS stellen weniger Anforderungen, aber das, was sie verlangen, muss korrekt ausgeführt werden. Das größte Risiko liegt nicht im Standard selbst, sondern in der Datenerfassung. In vielen Unternehmen mit mehreren Standorten sendet jeder Standort seine Excel-Datei, jemand fasst diese manuell zusammen, die KPIs werden in einem anderen Blatt neu berechnet, und niemand weiß, welche Version die endgültige ist, wenn der Prüfer eintrifft.
Fertiberia, das über Produktionsstätten in Spanien, Frankreich und Portugal verfügt, hat diese Excel-Tabellen hinter sich gelassen, um seine Umweltdaten zu zentralisieren. Estela Zapico von der Abteilung für Umweltkoordination berichtet darüber in diesem knapp dreiminütigen Video.
Was Fertiberia beschreibt, ist genau das, was jeder Bericht nach der Omnibus-Richtlinie benötigt:
- „Stammdaten“ aller Standorte an einem einzigen Ort, anstatt bereits berechneter Ergebnisse in lokalen Tabellen.
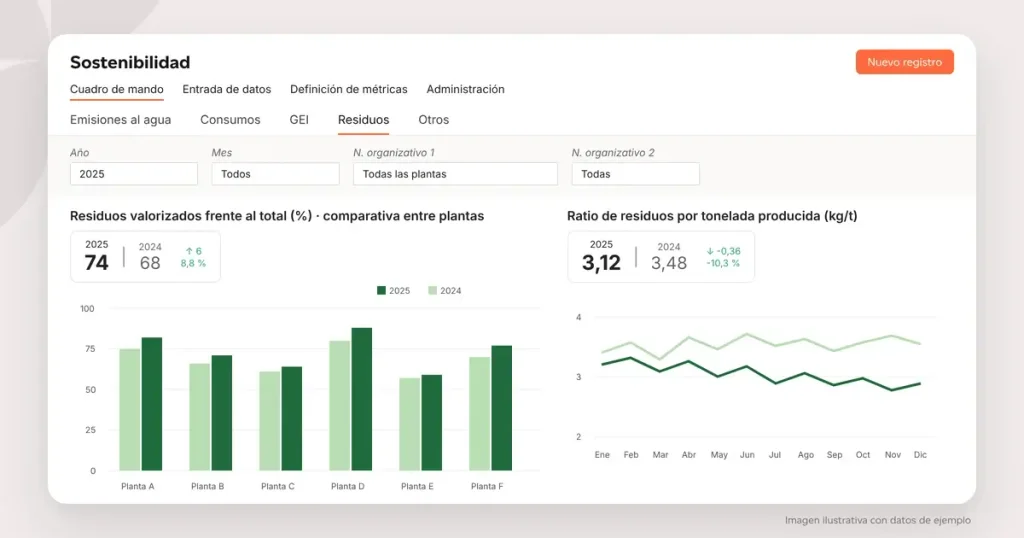
- Automatisch berechnete KPIs, wie beispielsweise die Abfallverwertung oder Kennzahlen pro produzierter Tonne, wobei in allen Werken dieselbe Formel verwendet wird.
- Vergleich zwischen den Werken, um Abweichungen noch vor dem Prüfer zu erkennen.
- Datenextraktion für den EINF, die Verwaltung, Investoren oder den Fragebogen eines Kunden, ohne Excel-Tabellen neu erstellen zu müssen.
Prodity umfasst nicht den rechtlichen Rahmen: Die ESRS, den freiwilligen Standard und das Gesetz 11/2018 werden von Ihrem Team ausgelegt. Die Lösung sorgt dafür, dass die Daten, aus denen diese Berichte erstellt werden, geordnet, rückverfolgbar und für die Extraktion bereit sind. Wenn Sie verschiedene Tools in Betracht ziehen, haben wir die wichtigsten Funktionen einer ESG-Software für Sie zusammengestellt. In der ESG-Lösung von Prodity können Sie sehen, wie diese im Umwelt- und Nachhaltigkeitsmanagement angewendet wird.
Bereiten Sie Ihre ESG-Daten auf die Zukunft vor
Unabhängig davon, ob Ihr Unternehmen der CSRD unterliegt oder nicht, ist der Ausgangspunkt derselbe: zentralisierte Quelldaten, einheitlich definierte Kennzahlen und eine Historie, die einer Überprüfung standhält. Fertiberia hat dies bereits mit Prodity in seinen Standorten in drei Ländern umgesetzt. Fordern Sie eine Demo an und erfahren Sie, wie Sie die ESG-Berichterstattung mit Ihren eigenen Standorten und Kennzahlen automatisieren können.
Ya confían en Prodity…
Häufig gestellte Fragen zur Omnibus-Richtlinie und zur CSRD
Welche Unternehmen unterliegen nach der Omnibus-Richtlinie der CSRD?
EU-Unternehmen mit durchschnittlich mehr als 1.000 Beschäftigten und einem Umsatz von mehr als 450 Millionen Euro, entweder auf Einzel- oder auf Konzernebene. Beide Kriterien müssen kumulativ erfüllt sein. Ebenfalls betroffen sind Konzerne mit Sitz außerhalb der EU, die in der EU einen Umsatz von mehr als 450 Mio. Euro erzielen und über eine europäische Tochtergesellschaft oder Niederlassung mit einem Umsatz von mehr als 200 Mio. Euro verfügen. Börsennotierte KMU fallen nicht unter die Berichtspflicht.
Wann muss ein Unternehmen mit mehr als 1.000 Beschäftigten seinen ersten CSRD-Bericht vorlegen?
Wenn der Umsatz ebenfalls 450 Mio. € übersteigt und das Unternehmen nicht zur ersten Gruppe gehörte, muss es über das Geschäftsjahr berichten, das am 1. Januar 2027 beginnt, und den Bericht im Jahr 2028 veröffentlichen. Das bedeutet, dass die Daten für 2027 überprüfbar sein müssen, sodass das Erfassungssystem vor Beginn des Geschäftsjahres betriebsbereit sein muss.
Was geschieht mit den Unternehmen der ersten Welle, die unterhalb der neuen Schwelle liegen?
Die Mitgliedstaaten können sie von der Berichtspflicht gemäß der CSRD für die Geschäftsjahre 2025 und 2026 befreien, und ab 2027 fallen sie aus dem Anwendungsbereich heraus. In Spanien ist zudem zu beachten, dass das Gesetz 11/2018 weiterhin in Kraft ist: Sofern sie dessen Anforderungen erfüllen, müssen sie weiterhin den geprüften EINF vorlegen.
Was ändert sich bei den vereinfachten ESRS?
Sie reduzieren die Anzahl der obligatorischen Datenpunkte erheblich, streichen einen Großteil der beschreibenden Angaben und sorgen für eine ausgewogenere Analyse der doppelten Wesentlichkeit. Sie sind ab dem Geschäftsjahr 2027 verbindlich und können bereits 2026 angewendet werden. Quantitative Indikatoren gewinnen an Bedeutung, sodass die Qualität und die Rückverfolgbarkeit der Quelldaten entscheidend werden.
Muss ich meinen Kunden ESG-Daten zur Verfügung stellen, wenn mein Unternehmen nicht der CSRD unterliegt?
Nicht wegen der CSRD, aber in der Praxis werden Ihre verpflichteten Kunden, Ihre Banken und Ausschreibungen diese Daten weiterhin von Ihnen verlangen. Wenn dein Unternehmen 1.000 Mitarbeiter oder weniger hat, kannst du die für den CSRD-Bericht des Kunden zu liefernden Angaben auf das beschränken, was der freiwillige Standard vorsieht. Wenn diese Daten in einer ESG-Software zentralisiert sind, kannst du darauf reagieren, ohne die Berechnungen jedes Mal neu durchführen zu müssen.
Wann wird die Omnibus-Richtlinie in Spanien umgesetzt?
Die europäische Frist für die Umsetzung der Änderungen der CSRD endet am 19. März 2027. In Spanien liegt seit 2024 im Kongress der Gesetzentwurf zur Nachhaltigkeitsberichterstattung von Unternehmen vor, der an die neuen Schwellenwerte angepasst werden muss. Zum Zeitpunkt der Veröffentlichung dieses Artikels ist er noch nicht im BOE veröffentlicht worden, und bis dahin bleibt das Gesetz 11/2018 über den EINF in Kraft.
Wie bereitet man die Nachhaltigkeitsdaten für die eingeschränkte Prüfung vor?
Jeder Indikator muss bis zu seiner Quelldatenquelle zurückverfolgt werden können, wobei die Definitionen zwischen den Standorten einheitlich sein müssen und für jeden Datensatz ein Verantwortlicher benannt werden muss. Bei Excel-Tabellen, die per E-Mail versendet werden, lässt sich dies nur sehr schwer nachweisen. Aus diesem Grund zentralisieren viele Unternehmen die Daten aller ihrer Standorte auf einer ESG-Plattform mit automatisch berechneten KPIs.
„`