La direttiva Omnibus CSRD (Direttiva (UE) 2026/470) limita l’obbligo alle imprese dell’UE con una media di oltre 1.000 dipendenti e un fatturato superiore a 450 milioni di euro, a livello individuale o di gruppo. Dovranno presentare la prima relazione relativa all’esercizio 2027.
Con questo cambiamento, la maggior parte delle aziende che si stavano preparando alla seconda ondata, comprese tutte le PMI quotate in borsa, restano fuori. Ma uscire dall’ambito non significa smettere di gestire i dati ESG: clienti, banche e amministrazioni continueranno a richiederli, ora in un formato più circoscritto.
Contenuti dell’articolo
Cos’è la Direttiva Omnibus I e perché cambia la CSRD
La direttiva (UE) 2026/470, nota come Omnibus I, è il fulcro del pacchetto di semplificazione presentato dalla Commissione nel febbraio 2025. Modifica la CSRD e la CSDDD per concentrare gli obblighi sulle aziende più grandi e limitare ciò che si può chiedere a quelle più piccole.
È stata adottata il 24 febbraio 2026, pubblicata nella GUUE il 26 febbraio ed è in vigore dal 18 marzo. Gli Stati membri hanno tempo fino al 19 marzo 2027 per recepire le modifiche della CSRD e fino al 26 luglio 2028 per quelle della CSDDD (testo su EUR-Lex).
Prima era arrivata la direttiva «stop-the-clock» (Direttiva (UE) 2025/794), che nel 2025 ha posticipato di due anni la seconda e la terza fase per dare il tempo di negoziare il nuovo ambito di applicazione.
Quali aziende sono ancora soggette alla CSRD dopo la direttiva Omnibus
Le nuove soglie: più di 1.000 dipendenti e più di 450 milioni di euro
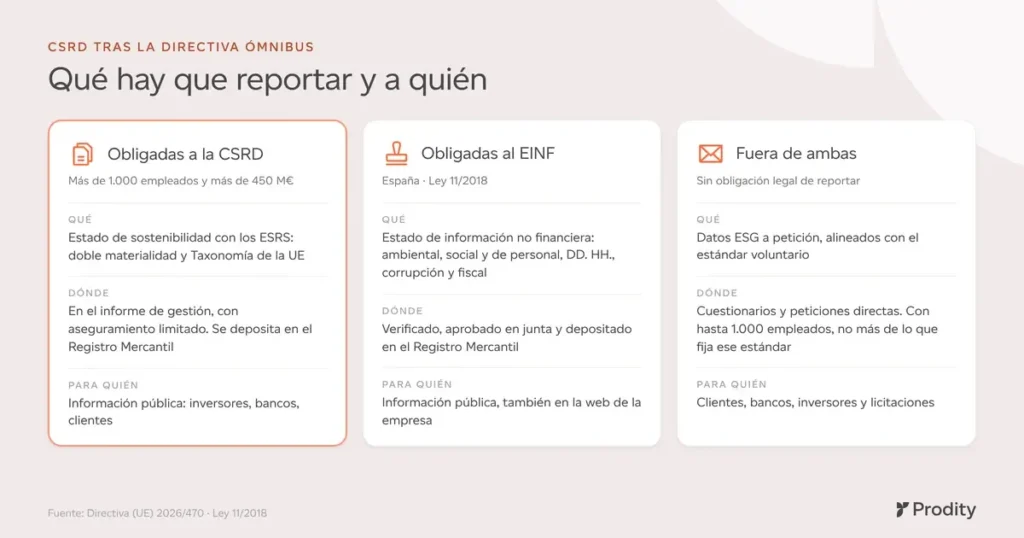
A seguito della direttiva Omnibus, la CSRD si applica solo alle imprese dell’UE che soddisfano entrambi i criteri contemporaneamente:
- più di 1.000 dipendenti in media durante l’esercizio;
- oltre 450 milioni di euro di fatturato netto.
Si applicano alle imprese individuali e alle società madri di un gruppo su base consolidata. Scompare la regola del «due su tre» della CSRD originale. Con queste soglie, un’azienda industriale con 1.200 dipendenti e un fatturato di 300 M€ rimane fuori, così come un gruppo logistico con 900 dipendenti e 600 M€.
Gruppi al di fuori dell’UE
Le società madri di paesi terzi sono soggette all’obbligo se generano un fatturato superiore a 450 milioni di euro nell’UE per due esercizi consecutivi e hanno nell’UE una filiale o una succursale con un fatturato superiore a 200 milioni di euro.
Le PMI quotate in borsa escono dall’ambito obbligatorio
La terza ondata scompare. Le PMI quotate in borsa possono presentare la rendicontazione su base volontaria e sono tutelate dal limite della catena del valore che vedete qui sotto.
Prima e dopo la legge omnibus
| CSRD originale (Direttiva 2022/2464) | CSRD dopo l’Omnibus I | |
|---|---|---|
| Imprese dell’UE | Grandi imprese: due dei tre criteri (più di 250 dipendenti, più di 50 milioni di euro di fatturato, più di 25 milioni di euro di bilancio) e EIP | Più di 1.000 dipendenti e oltre 450 milioni di euro di fatturato (cumulativo) |
| PMI quotate | Obbligate (con possibilità di differimento) | Non soggette all’obbligo |
| Gruppi extra UE | Oltre 150 M€ nell’UE e filiale o succursale che supera determinate soglie | Oltre 450 M€ nell’UE e filiale o succursale con più di 200 M€ |
| Verifica | Limitata, con passaggio previsto a un livello ragionevole | Solo limitata |
| Richieste alla catena del valore | Nessun limite specifico | Limite per le aziende con un massimo di 1.000 dipendenti |
Fonte: Direttiva (UE) 2022/2464 e Direttiva (UE) 2026/470.
Calendario della CSRD: chi deve presentare la dichiarazione e quando
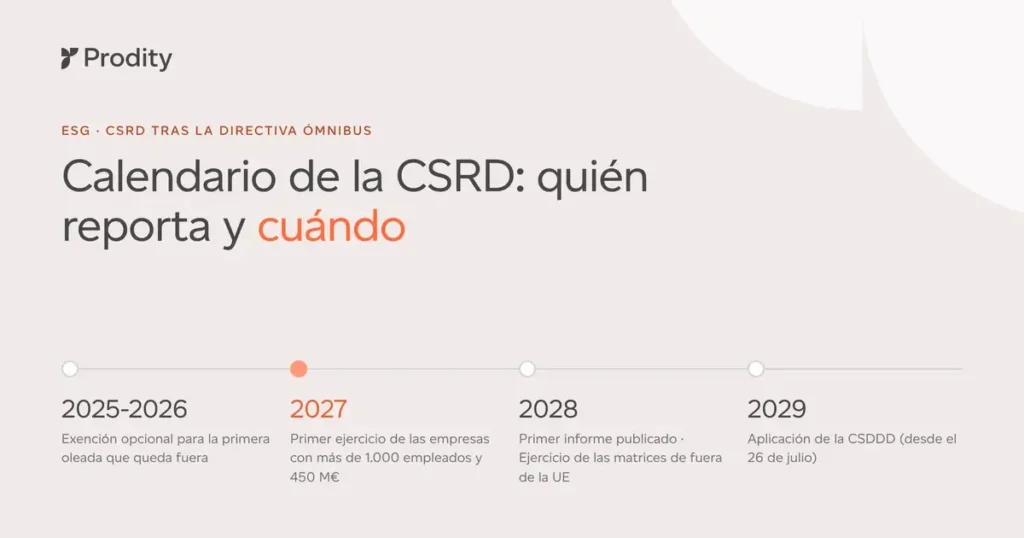
Ecco come si presenta il calendario della CSRD.
Prima fase ed esenzione temporanea
Le grandi entità di interesse pubblico che presentano il bilancio a partire dall’esercizio 2024 rimangono soggette all’obbligo se superano le nuove soglie. Quelle che non le superano possono essere esentate dall’obbligo di rendicontazione per gli esercizi 2025 e 2026 se il loro Stato membro si avvale dell’opzione prevista dalla direttiva Omnibus. A partire dal 2027 escono dal campo di applicazione.
Società che rientrano ora nell’ambito di applicazione: esercizio 2027
Le aziende che non facevano parte della prima ondata (in pratica, le grandi aziende dell’ex seconda ondata con più di 1.000 dipendenti e un fatturato superiore a 450 milioni di euro) devono presentare il bilancio relativo all’esercizio che inizia il 1° gennaio 2027 e pubblicarlo nel 2028.
Capogruppo con sede fuori dall’UE: esercizio 2028
I gruppi di paesi terzi che soddisfano le soglie dovranno presentare il bilancio relativo all’esercizio 2028 e pubblicarlo nel 2029.
In breve: il 2027 è il primo anno di riferimento per quasi tutte le aziende soggette all’obbligo, e i dati che registreranno a partire dal 1° gennaio dovranno poter essere verificati nel 2028.
Cosa cambia negli ESRS semplificati
Sono già stati approvati e sono in vigore
La Commissione ha adottato l’atto delegato a luglio 2026. È stato pubblicato nella GUUE il 21 settembre come Regolamento delegato (UE) 2026/1563 ed è entrato in vigore il 10 novembre 2026. Sono obbligatori per gli esercizi che iniziano a partire dal 1° gennaio 2027.
Meno dati e maggiore enfasi sugli aspetti quantitativi
La revisione riduce in modo sostanziale i dati obbligatori (datapoints), elimina gran parte delle descrizioni narrative e rende più equilibrata l’analisi della doppia materialità. Il risultato è uno standard più snello e più incentrato sugli indicatori quantitativi (emissioni, energia, acqua, rifiuti, organico), che devono basarsi su dati reali e tracciabili.
Gli indicatori relativi al personale proprio, compresi quelli sulla sicurezza e la salute, vengono mantenuti. È uno dei motivi per cui PRL ed ESG non possono più essere separati.
Applicazione volontaria anticipata al 2026
Per l’esercizio 2026, le imprese soggette all’obbligo possono continuare a utilizzare gli ESRS precedenti (Set 1, con le modifiche del regolamento delegato (UE) 2025/1416), applicarli con le semplificazioni del nuovo regolamento oppure adottare già ora gli ESRS semplificati completi. Il rendiconto di sostenibilità deve indicare quale versione è stata applicata.
La verifica rimane limitata
La direttiva Omnibus elimina il passaggio alla verifica ragionevole. La verifica sarà limitata, con norme armonizzate previste entro il 1° luglio 2027. «Limitata» non significa «superficiale»: il verificatore continuerà a chiedere da dove proviene ogni dato e come è stato calcolato.
Se la tua azienda non rientra nell’ambito di applicazione della CSRD: i dati ESG vengono comunque richiesti
È il gruppo più numeroso. Uscire dalla CSRD elimina l’obbligo di rendicontazione regolamentata, ma non la richiesta di informazioni. I clienti soggetti a tale obbligo rendono conto della propria catena del valore e ti chiederanno dati su emissioni, consumi e sicurezza. Le banche e gli investitori hanno bisogno dei dati ESG per i propri rapporti. Le gare d’appalto danno sempre più peso ai criteri ambientali e sociali, e l’amministrazione continua a richiedere le tue dichiarazioni ambientali. Nei settori dell’industria, dell’energia e della logistica, dove i fornitori sono spesso al servizio di grandi gruppi, questa pressione non accenna a diminuire.
Il limite della catena del valore e lo standard volontario
La novità è che ora queste richieste hanno un limite. A partire dagli esercizi che iniziano il 1° gennaio 2027, un’impresa soggetta all’obbligo non può chiedere ai partner della propria catena del valore con 1.000 dipendenti o meno più informazioni di quelle previste dallo standard volontario (value chain cap). Questo standard si basa sul VSME dell’EFRAG e la Commissione lo ha adottato come Regolamento delegato (UE) 2026/1560, in vigore dal 24 settembre 2026.
Il limite copre solo ciò che il cliente richiede per il proprio rapporto CSRD, non le richieste derivanti da altri obblighi legali. E poter rifiutarsi di fornire ulteriori informazioni non ti esonera dal fornire, e in fretta, ciò che invece ti spetta. In pratica, lo standard volontario diventa il formato di riferimento per rispondere a clienti e banche. Se hai intenzione di usarlo per preparare la tua relazione, nella nostra guida su come redigere una relazione di sostenibilità ti spieghiamo come strutturarla.
Situazione in Spagna: recepimento in sospeso e EINF in vigore
La Spagna non è riuscita a recepire la CSRD originale. Il disegno di legge sull’informativa aziendale in materia di sostenibilità, approvato dal Consiglio dei Ministri nell’ottobre 2024, è ancora all’esame del Congresso e, alla data di questo articolo, non è ancora stato pubblicato sul BOE. Dato che è stato redatto in base alle vecchie soglie, dovrà essere adeguato alla Direttiva Omnibus entro il 19 marzo 2027. Per ora non ci sono né un calendario né soglie nazionali confermate.
Nel frattempo, la Legge 11/2018 è ancora in vigore. Il Rendiconto di Informazione Non Finanziaria (EINF), verificato da un soggetto indipendente, rimane obbligatorio per chi soddisfa i requisiti: più di 250 dipendenti ed essere un ente di interesse pubblico oppure superare due criteri di dimensione per due esercizi.
Il 20 ottobre 2026, la CNMV e l’ICAC hanno aggiornato il loro comunicato congiunto sull’EINF. Raccomandano alle aziende con più di 1.000 dipendenti di redigerlo tenendo conto degli ESRS rivisti, mentre alle altre di valutare se adottare gli ESRS o lo standard volontario.
Conseguenza pratica: molte aziende spagnole che, dopo l’Omnibus, non rientrano nella CSRD, sono ancora soggette all’EINF. Non conviene interrompere il processo di rendicontazione prima del tempo.
Anche la CSDDD viene ridotta
L’Omnibus I modifica anche la direttiva sulla due diligence (CSDDD). Si applicherà solo alle aziende con più di 5.000 dipendenti e un fatturato globale superiore a 1.500 milioni di euro, e gli obblighi entreranno in vigore il 26 luglio 2029. Il limite massimo delle sanzioni è fissato al 3% del fatturato globale.
Per la maggior parte delle medie e grandi imprese non si tratterà di un obbligo diretto, ma indiretto: i gruppi soggetti all’obbligo trasmetteranno ai propri fornitori questionari e clausole di due diligence.
Cosa fare ora con il tuo reporting sulla sostenibilità
Qualunque sia la situazione della tua azienda dopo la direttiva Omnibus CSRD, ci sono quattro cose che dovresti fare nei prossimi mesi.
1. Rivedere l’analisi della doppia materialità
Se la tua azienda è ancora soggetta all’obbligo, adegua l’analisi all’approccio più proporzionato degli ESRS semplificati: alcune tematiche potrebbero non essere più rilevanti, mentre altre potrebbero acquisire maggiore importanza. Se non rientri più nell’ambito di applicazione, ti servirà comunque per decidere quali dati dare priorità ai clienti e agli investitori.
2. Affinare gli indicatori
Con meno dati, ognuno conta di più. Controlla la formula, i dati di partenza e chi si occupa di convalidare ogni indicatore. Elimina i duplicati e documenta le definizioni, così che il rapporto di valorizzazione dei rifiuti o l’indice di frequenza vengano calcolati allo stesso modo in tutti i centri.
3. Preparare la risposta alla catena del valore
Se la tua azienda ha 1.000 dipendenti o meno, prepara un «pacchetto standard» di dati in linea con lo standard volontario per rispondere velocemente a clienti e banche. Se sei obbligato, adatta i questionari per i fornitori al nuovo limite.
4. Assicurarsi che i dati siano tracciabili
La verifica limitata richiede di tracciare il percorso di ogni dato, dalla bolletta energetica, alla bolla di consegna del gestore dei rifiuti o al verbale di incidente, fino al dato riportato nel rapporto. Se questo percorso passa attraverso diversi fogli Excel inviati via e-mail, il rischio di errore è alto.
Come garantire che il rapporto di sostenibilità sia tracciabile e verificabile
Gli ESRS semplificati richiedono meno, ma quello che chiedono deve essere fatto bene. Il rischio principale non è lo standard, ma la raccolta dei dati. In molte aziende con più sedi, ogni stabilimento invia il proprio file Excel, qualcuno lo consolida a mano, i KPI vengono ricalcolati su un altro foglio e nessuno sa quale sia la versione definitiva quando arriva il verificatore.
Fertiberia, che ha stabilimenti produttivi in Spagna, Francia e Portogallo, ha abbandonato quei file Excel per centralizzare i propri dati ambientali. Estela Zapico, del reparto Coordinamento Ambientale, ce lo racconta in questo video di meno di tre minuti.
Quello che descrive Fertiberia è proprio ciò di cui ha bisogno qualsiasi relazione dopo la direttiva omnibus:
- Dati “di base” di tutti gli stabilimenti in un unico posto, invece che risultati già calcolati su fogli sparsi qua e là.
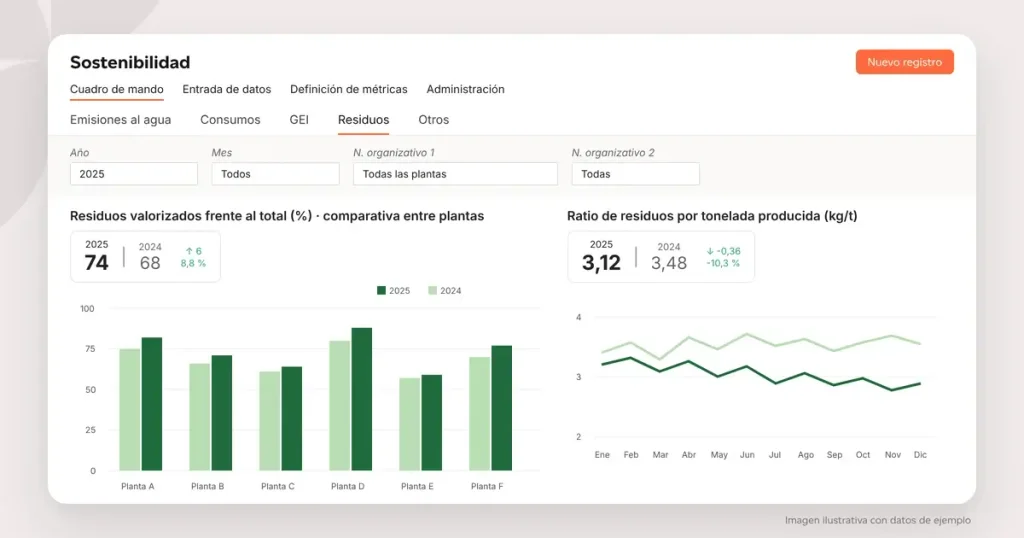
- KPI calcolati automaticamente, come la valorizzazione dei rifiuti o gli indicatori per tonnellata prodotta, con la stessa formula in tutti gli stabilimenti.
- Confronto tra gli stabilimenti per individuare eventuali scostamenti prima ancora che lo faccia il verificatore.
- Estrazione dei dati per l’EINF, l’amministrazione, gli investitori o il questionario di un cliente, senza dover rifare i fogli Excel.
Prodity non include il quadro normativo: gli ESRS, lo standard volontario e la Legge 11/2018 vengono interpretati dal tuo team. Quello che fa è garantire che i dati che alimentano quei report siano organizzati, tracciabili e pronti per essere estratti. Se stai valutando diversi strumenti, abbiamo raccolto le funzionalità chiave di un software ESG. Nella soluzione ESG di Prodity puoi vedere come si applica alla gestione ambientale e della sostenibilità.
Prepara i tuoi dati ESG per ciò che ti aspetta
Che la tua azienda sia soggetta alla CSRD o meno, il punto di partenza è lo stesso: dati di origine centralizzati, indicatori con un’unica definizione e un storico che regga a una verifica. Fertiberia l’ha già fatto con Prodity nei suoi stabilimenti in tre paesi. Richiedi una demo e scopri come automatizzare il reporting ESG con i tuoi stabilimenti e i tuoi indicatori.
Ya confían en Prodity…
Domande frequenti sulla direttiva Omnibus e sulla CSRD
Quali aziende sono soggette alla CSRD in seguito alla direttiva Omnibus?
Le aziende dell’UE con una media di oltre 1.000 dipendenti e un fatturato superiore a 450 milioni di euro, a livello individuale o di gruppo. I due criteri sono cumulativi. Sono incluse anche le società del gruppo con sede fuori dall’UE che hanno un fatturato superiore a 450 milioni di euro nell’UE e una filiale o succursale europea con un fatturato superiore a 200 milioni di euro. Le PMI quotate in borsa non rientrano nell’ambito di applicazione obbligatorio.
Quando deve presentare la sua prima relazione CSRD un’azienda con più di 1.000 dipendenti?
Se supera anche i 450 milioni di euro e non faceva parte della prima ondata, deve presentare la relazione sull’esercizio che inizia il 1° gennaio 2027 e pubblicarla nel 2028. Questo significa che i dati del 2027 devono poter essere verificati, quindi il sistema di raccolta deve essere operativo prima dell’inizio dell’esercizio.
E le aziende della prima ondata che non rientrano nella nuova soglia?
Gli Stati membri possono esentarle dall’obbligo di rendicontazione ai sensi della CSRD per gli esercizi 2025 e 2026, e dal 2027 non rientreranno più nel campo di applicazione. In Spagna bisogna inoltre tenere presente che la Legge 11/2018 è ancora in vigore: se soddisfano i requisiti previsti, devono continuare a presentare l’EINF verificato.
Cosa cambia negli ESRS semplificati?
Riducono notevolmente i dati obbligatori, eliminano gran parte delle descrizioni narrative e rendono più equilibrata l’analisi della doppia materialità. Saranno obbligatori a partire dall’esercizio 2027, ma si possono già applicare nel 2026. Gli indicatori quantitativi assumono maggiore rilevanza, quindi la qualità e la tracciabilità dei dati di origine diventano fondamentali.
Devo fornire dati ESG ai miei clienti se la mia azienda non è soggetta alla CSRD?
Non per via della CSRD, ma in pratica i tuoi clienti obbligati, le tue banche e i bandi di gara continueranno a chiederteli. Se la tua azienda ha 1.000 dipendenti o meno, puoi limitare le informazioni da fornire per il rapporto CSRD del cliente a quanto stabilito dallo standard volontario. Avere questi dati centralizzati in un software ESG ti permette di rispondere senza dover rifare i calcoli ogni volta.
Quando entrerà in vigore la Direttiva Omnibus in Spagna?
Il termine europeo per recepire le modifiche alla CSRD scade il 19 marzo 2027. In Spagna, dal 2024 è all’esame del Congresso il disegno di legge sull’informativa aziendale in materia di sostenibilità, che dovrà essere adeguato alle nuove soglie. Alla data di questo articolo non è ancora stato pubblicato sulla Gazzetta Ufficiale (BOE) e, nel frattempo, resta in vigore la Legge 11/2018 sull’EINF.
Come preparare i dati di sostenibilità per la verifica limitata?
Bisogna poter risalire a ogni indicatore fino al dato di origine, con definizioni uniformi tra le sedi e un responsabile per ogni registro. Con i fogli Excel inviati via e-mail, è davvero difficile dimostrarlo. Ecco perché molte aziende centralizzano i dati di tutte le loro sedi su una piattaforma ESG con KPI calcolati automaticamente.
“`